À retenir
- Une note de restaurant remise à un assujetti relève en principe de l’e-invoicing, mais une tolérance administrative s’applique jusqu’à 150 euros HT (BOFiP) : l’identification du client n’est pas exigée.
- Sous 25 euros HT, le fournisseur n’est pas tenu de délivrer une note si le client n’en demande pas.
- Les tickets de péage et de parking délivrés par des automates peuvent valoir facture s’ils comportent certaines mentions. Le fournisseur ne connaissant pas l’acheteur, l’opération relève de l’e-reporting.
- Dès qu’un acheteur assujetti est identifié et demande une facture, on bascule en e-invoicing, quel que soit le montant.
Un déjeuner d’affaires, un péage sur la route d’un rendez-vous, un parking en centre-ville : ces dépenses du quotidien alimentent les notes de frais. Elles obéissent à des règles précises, que la réforme de la facturation électronique ne bouleverse pas mais qu’elle formalise.
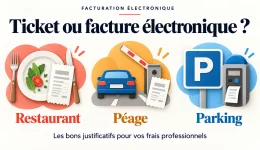
Les notes de restaurant
Le principe. En théorie, les notes de restaurant à destination d’un assujetti entrent dans le cadre de l’e-invoicing.
La tolérance. Pour les prestations inférieures ou égales à 150 euros HT, il n’est pas nécessaire de mentionner les éléments d’identification du client (BOFiP, BOI-TVA-DECLA-30-20-20-20, paragraphes 130 et suivants). Pour les prestations inférieures à 25 euros HT, le fournisseur n’est pas obligé de délivrer une note lorsque le client n’en fait pas la demande.
Trois situations en découlent :
| Situation | Traitement |
|---|---|
| Aucune note (moins de 25 € HT et pas de demande), ou note n’identifiant pas l’acheteur (moins de 150 € HT), ou note identifiant un acheteur non assujetti | E-reporting des transactions |
| Acheteur assujetti identifié qui demande une facture | E-invoicing, quel que soit le montant et le moyen de règlement (personnel ou professionnel) |
| Note supérieure à 150 € HT facturée à un assujetti | Facture complète avec identification du client |
La première situation est identique à la vente à un acheteur non identifié comme assujetti (voir facture B2C et e-reporting : données et fréquences). La deuxième est identique au cas d’une facture standard entre entreprises (facture B2B).
Les tickets de péage et de parking
Les tickets collectés par un assujetti devraient, en théorie, entrer dans le champ de la facturation électronique. Une tolérance administrative permet toutefois de les considérer comme des documents valant facture lorsque le reçu délivré à la barrière contient :
- le taux et le montant de la TVA ;
- un numéro séquentiel de délivrance ;
- un espace réservé à l’usager.
Du point de vue du fournisseur, l’acheteur n’est pas connu : ce type d’opération s’apparente à du B2C. Deux cas :
- Ticket distribué à une borne, ou abonnement ou carte accréditive par un acheteur non assujetti : e-reporting des transactions.
- Abonnement ou carte accréditive par un acheteur assujetti : e-invoicing.
Aucune mention n’est à adapter sur les reçus délivrés par les automates.
Les frais avancés par un collaborateur
Lorsqu’un collaborateur avance des frais professionnels et que l’entreprise les lui rembourse par une note de frais, il peut demander une facture au nom de l’entreprise. Il doit alors donner au fournisseur l’adresse de facturation électronique de son entreprise et son numéro de SIREN (voir l’identification fiscale unique). Une adresse dédiée à ces factures de frais peut être une option. Le collaborateur est alors considéré comme un tiers payeur.
Nous détaillons ce cas dans notre analyse des notes de frais et des deux circuits de traitement et dans les fiches les notes de frais sont-elles soumises à la réforme ?, configuration tiers payeur et comment un collaborateur fournit les informations à son fournisseur.
Ce que peut faire une entreprise dès maintenant
- Communiquer aux collaborateurs le SIREN de l’entreprise et l’adresse de facturation électronique à donner aux fournisseurs, si possible une adresse dédiée aux notes de frais.
- Rappeler que, sous 150 euros HT au restaurant, le ticket reste utilisable, mais qu’une facture au nom de l’entreprise doit être demandée dès que le montant dépasse ce seuil.
- Distinguer, dans la politique de frais, les tickets d’automates (péage, parking) des abonnements et cartes accréditives professionnels, qui relèvent de l’e-invoicing.
- Vérifier que la Plateforme Agréée (PA, ex-PDP) de l’entreprise est opérationnelle en réception, puisque les factures de frais arrivent par ce canal (voir le risque fiscal d’un traitement inadapté).
Questions fréquentes
Une note de restaurant de 90 euros HT doit-elle être une facture électronique ?
Pas nécessairement. Sous 150 euros HT, la tolérance permet une note sans identification du client, traitée en e-reporting par le restaurateur. Si l’acheteur assujetti est identifié et demande une facture, c’est de l’e-invoicing.
Un ticket de péage suffit-il pour la TVA ?
La tolérance administrative l’admet comme document valant facture sous réserve des mentions requises : taux et montant de TVA, numéro séquentiel, espace réservé à l’usager.
Que se passe-t-il pour une note de plus de 150 euros HT ?
Une facture complète, avec identification du client, doit être établie, et elle relève de l’e-invoicing lorsque l’acheteur est un assujetti.
Pour aller plus loin
- À partir de quel montant une note de frais génère-t-elle une obligation de facture électronique ?
- Cycle de vie de la facture électronique : le guide de référence
- E-invoicing en France : implications selon votre profil et cas d’usage complexes
- L’offre Serensia PA et SC
Sources
- BOFiP, BOI-TVA-DECLA-30-20-20-20, paragraphes 130 et suivants (tolérance sur les notes de restaurant).
- AFNOR XP Z12-014, cas d’usage (notes de restaurant, tickets de péage, frais avancés par des collaborateurs, tiers payeur).
- Ordre des experts-comptables, e-FAC expert, fiches pratiques cas d’usage.