La notion de facture non parvenue a deux sens. En comptabilité, le plan de comptes comporte le compte 408 « Fournisseurs – Factures non parvenues ». Avec la facture électronique, l’expression désigne aussi une facture que l’acheteur dit ne pas avoir reçue. Dans ce cas, les statuts de la plateforme agréée permettent d’en retrouver la trace.
À retenir
- En comptabilité, le plan de comptes comporte le compte 408 « Fournisseurs – Factures non parvenues » (règlement ANC n° 2014-03).
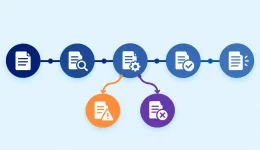
- Pour une facture électronique, la situation est différente : chaque étape du circuit peut laisser un statut daté.
- Le statut « Déposée » atteste que la plateforme du vendeur a contrôlé la facture. Les statuts « Émise », « Reçue » et « Mise à disposition » sont facultatifs.
- Un rejet est un incident à corriger (question 11).
- La DGFiP demande de s’appuyer sur les statuts disponibles pour décider d’un envoi complémentaire (questions 14 et 15).
Facture non parvenue : la définition comptable
En comptabilité, le plan de comptes prévu à l’article 1121-1 du règlement ANC n° 2014-03 comporte le compte 408 « Fournisseurs – Factures non parvenues », rattaché au compte 40 « Fournisseurs et comptes rattachés ». Cette page ne détaille pas l’écriture, qui relève de la comptabilité fournisseurs.
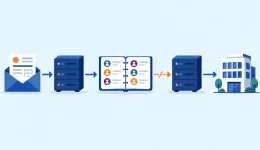
Elle traite l’autre situation, propre à la réforme : une facture électronique émise par une plateforme agréée (PA, anciennement PDP) qui n’arrive pas chez l’acheteur.
Deux situations qui portent le même nom
| Situation | Où chercher la réponse |
|---|---|
| Compte 408 « Fournisseurs – Factures non parvenues » | Plan de comptes, règlement ANC n° 2014-03 |
| Facture électronique qui n’arrive pas | Statuts de la plateforme agréée, annuaire |
Retrouver une facture électronique : les statuts de la plateforme
Chaque plateforme agréée pose et échange des statuts. Ils forment le cycle de vie d’une facture électronique. La Direction générale des Finances publiques (DGFiP) en publie la liste dans ses spécifications externes. Son guide pratique de démarrage précise la conduite à tenir en cas de difficulté.
Déposée, Émise, Reçue, Mise à disposition : à quelle étape se situe la facture
Voici comment lire les statuts, du dépôt à la réception.
- Déposée (200) : statut obligatoire. La plateforme du vendeur atteste que la facture est contrôlée et conforme. Elle transmet ensuite les données à l’administration.
- Émise par la plateforme (201) : statut facultatif. La plateforme du vendeur informe avoir transmis la facture à la plateforme de réception.
- Reçue par la plateforme (202) : statut facultatif. La plateforme de réception informe avoir reçu la facture.
- Mise à disposition (203) : statut facultatif. La facture est disponible pour l’acheteur.
- Prise en charge (204) : statut facultatif. Le destinataire accuse réception de la facture. Voir la fiche sur l’accusé de réception.
Les statuts 201 à 204 sont facultatifs. Le guide pratique de la DGFiP indique de s’appuyer sur les statuts disponibles pour décider d’un envoi complémentaire (questions 14 et 15). Un canal alternatif peut servir lorsque les statuts disponibles ne permettent pas d’établir que la facture a bien été transmise (question 14).
Rejetée ou refusée : deux statuts distincts
Le statut « Rejetée » (213) est posé par une plateforme d’émission ou de réception lorsqu’un contrôle détecte une anomalie : erreur de format, donnée obligatoire absente, identification incorrecte d’une partie. C’est un incident à corriger. Si l’erreur vient de l’entreprise, le vendeur corrige la facture et la retransmet (question 11). Voir la fiche sur le statut Rejetée.
Le statut « Refusée » (210) est une décision de l’acheteur, limitée aux motifs prévus par la norme (question 12). Voir la fiche sur le statut Refusée. Notre article rejetée, refusée ou en litige compare les trois cas.
Adresse du destinataire : le cas de l’annuaire
Lorsque l’annuaire ne permet pas d’identifier la plateforme de réception du client, la question 10 du guide pratique indique de vérifier les informations utilisées, de confirmer les informations de réception avec le client et de conserver la trace de cette démarche. Notre article annuaire de la facturation électronique explique comment lire cette entrée.
Notre article client sans plateforme agréée traite le cas d’un client qui n’a pas désigné de plateforme.
Fournisseur : conserver les éléments de preuve
Les plateformes adressent à l’administration les statuts obligatoires dans un délai de 24 heures à compter de l’horodatage du statut. Chaque statut est donc daté.
La DGFiP demande de conserver les tentatives d’émission, les statuts et messages reçus, les échanges avec les prestataires et les clients, ainsi que le suivi des copies de continuité et de la régularisation (question 16).
Si les statuts ne permettent pas d’établir que la facture est transmise, un canal alternatif peut être utilisé (question 14). Le double est identifié par la mention « duplicata », « copie » ou « copie de continuité » et rattaché à la facture initiale (question 15). Voir les fiches sur le traitement des anomalies et le duplicata.
Acheteur : difficulté de réception
Une facture électronique peut arriver sans que le logiciel de l’acheteur sache la traiter. Selon la DGFiP, cette difficulté interne ne doit pas interrompre le traitement des factures. L’acheteur identifie la difficulté, se rapproche de son prestataire, de son éditeur ou de sa plateforme et conserve les traces (question 2).
Une facture reçue par un autre canal peut être traitée et payée, selon le guide pratique de la DGFiP, si elle correspond à une opération réelle et comporte les informations nécessaires (question 3). Une même facture ne doit pas donner lieu à un double paiement (question 5).
Pour les actions de recouvrement selon chaque statut, voir l’article de Quadient sur les statuts de facture et actions cash.
Questions fréquentes
Qu’est-ce qu’une facture non parvenue ?
En comptabilité, le plan de comptes comporte le compte 408 « Fournisseurs – Factures non parvenues » (règlement ANC n° 2014-03). Avec la facture électronique, l’expression désigne aussi une facture émise que l’acheteur n’a pas reçue.
Comment retrouver une facture électronique que mon client dit ne pas avoir reçue ?
Selon la question 14 du guide pratique, le vendeur s’appuie sur les statuts disponibles. S’ils ne permettent pas d’établir que la facture a bien été transmise, un canal alternatif peut être utilisé, puis la même facture est transmise par le circuit électronique ou régularisée. Le vendeur conserve les statuts, les messages et les échanges (question 16).
Que signifie le statut Rejetée ?
Une plateforme d’émission ou de réception pose ce statut lorsqu’un contrôle détecte une anomalie. C’est un incident à corriger, puis à retransmettre si l’erreur vient de l’entreprise (question 11).
Comment prouver la date de dépôt d’une facture ?
Le statut « Déposée » (200) est posé par la plateforme du vendeur et chaque statut est horodaté. La DGFiP demande aussi de conserver les statuts ou messages reçus et les échanges avec les prestataires et les clients (question 16).
Pour aller plus loin
- Cycle de vie d’une facture électronique : les statuts, rejets, refus et litiges
- Facture rejetée, refusée ou en litige : les différences
- Mon client n’a pas de plateforme agréée : que faire de ma facture ?
- Annuaire de la facturation électronique
Sources
- DGFiP, Dossier de spécifications externes de la facturation électronique, version 3.2 (30/04/2026), tableau 8 (statuts d’une facture) et chapitre 3.6.6 (délai de transmission des statuts obligatoires).
- DGFiP, Facturation électronique : guide pratique de démarrage au 1er septembre 2026, questions 2, 3, 5, 10, 11, 12, 14, 15 et 16.
- Plan de comptes prévu à l’article 1121-1 du règlement ANC n° 2014-03, compte 408 « Fournisseurs – Factures non parvenues », anc.gouv.fr.
Dernière mise à jour : octobre 2026.