À retenir
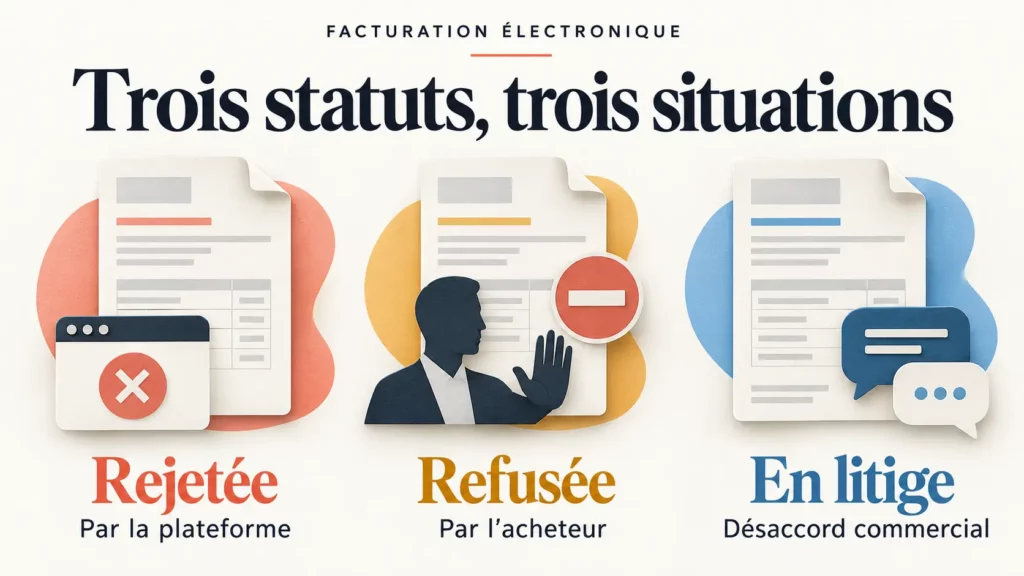
- Une facture rejetée est bloquée par une Plateforme Agréée (PA, ex-PDP) après un contrôle technique ou réglementaire.
- Une facture refusée est écartée par l’acheteur pour un motif normé. Le statut « Refusée » ne sert pas à exprimer un désaccord commercial.
- Une facture en litige est contestée sur le fond (prix, quantité, qualité, prestation). Elle se règle par un avoir ou une facture rectificative.
- Rejetée et Refusée font partie des quatre statuts obligatoires transmis à l’administration fiscale. « En litige » n’en fait pas partie.
Depuis l’entrée en vigueur de la réforme le 1er septembre 2026, les entreprises assujetties à la TVA reçoivent leurs factures par une Plateforme Agréée. Trois mots reviennent alors dans les échanges entre fournisseurs, clients et comptables : rejet, refus, litige. Ils désignent trois situations différentes, posées par des acteurs différents, avec des conséquences comptables différentes. Les confondre crée des erreurs d’écriture et des déclarations de TVA qui ne collent pas au pré-remplissage de l’administration. Cet article s’inscrit dans notre guide complet du cycle de vie de la facture électronique.
Facture rejetée : un blocage posé par une plateforme
Le rejet est prononcé par une plateforme, pas par une personne. Il intervient à l’issue des contrôles réglementaires, soit à l’émission (PA du vendeur), soit à la réception (PA de l’acheteur). Le statut « Rejetée » (code 213 dans les spécifications externes de la DGFiP) est obligatoire et s’accompagne d’un motif.
Les motifs de rejet sont techniques : erreur sémantique, contrôle d’unicité, cohérence des données, adressage, référence ou association d’une pièce jointe, ou destinataire inconnu de l’annuaire à l’émission. La gestion des anomalies décrit comment elles sont détectées et corrigées.
Deux cas à distinguer :
- Rejet à l’émission. Le statut n’est pas transmis à l’acheteur. Il est mis à disposition du vendeur et transmis à l’administration.
- Rejet à la réception. Le statut est transmis à l’administration et au vendeur. Il est mis à disposition de l’acheteur pour information, sans que la facture lui soit délivrée sauf demande de sa part.
Facture refusée : une décision de l’acheteur
Le refus est une décision de l’acheteur, prise après traitement de la facture. Le statut « Refusée » (code 210) est lui aussi obligatoire, et il doit toujours être accompagné d’un motif choisi dans la liste des motifs de refus applicables.
Ces motifs correspondent à trois familles : une non-conformité réglementaire non testée par la plateforme de réception, une facture pour une transaction inconnue, ou un non-respect de conditions contractuelles qui empêche le destinataire de traiter la facture. On y trouve par exemple : erreur de calcul, taux de TVA erroné, mention légale manquante, erreur de destinataire, émetteur inconnu, contrat terminé ou facture en doublon (voir le contrôle des doublons).
Point de vigilance : le motif « numéro de commande incorrect ou manquant » ne peut être utilisé avec « Refusée » que si l’acheteur avait fourni ce numéro avant la facturation.
Le refus a une conséquence directe : les données de facturation (flux 1) envoyées à l’administration au moment de l’émission sont ignorées par celle-ci. Le vendeur doit donc neutraliser la facture dans ses comptes.
Facture en litige : un désaccord sur le fond
Lorsque l’acheteur constate un écart avec ce qui était attendu, il pose le statut « En litige » avec un motif obligatoire et, le cas échéant, une action attendue, par exemple une demande d’avoir. La facture reste vivante : un échange commercial s’engage.
Les motifs propres au litige couvrent ce que le refus n’admet pas : prix unitaires incorrects, remise erronée, quantité facturée ou article facturé incorrect, modalités de paiement incorrectes, qualité d’article livré, problème de livraison, coordonnées bancaires, SIRET ou code de routage erroné. Le motif « Autre » nécessite une explication dans la note de cycle de vie.
Le tableau à garder sous la main
| Rejetée | Refusée | En litige | |
|---|---|---|---|
| Qui pose le statut | Une plateforme (PA du vendeur ou de l’acheteur) | L’acheteur | L’acheteur |
| Nature | Anomalie technique ou réglementaire | Facture écartée pour un motif normé | Désaccord sur le contenu |
| Statut obligatoire transmis à l’administration | Oui | Oui | Non |
| Motif | Oui | Oui, dans la liste des motifs de refus | Oui, obligatoire |
| Suite côté vendeur | Annuler la comptabilisation, corriger, retransmettre | Annuler la comptabilisation, refacturer si besoin | Négocier : avoir ou facture rectificative |
Ce que doit faire le vendeur
Après un rejet : identifier la cause, annuler la comptabilisation de la facture rejetée (par exemple par un avoir interne non transmis au destinataire), corriger puis retransmettre par le circuit électronique.
Après un refus : analyser le motif. Si le refus révèle une erreur, corriger et émettre une nouvelle facture avec un nouveau numéro, afin d’éviter toute confusion avec la facture refusée. Le statut sert de pièce justificative pour neutraliser la facture dans les comptes, ce qui aligne la déclaration de TVA sur le pré-remplissage proposé par l’administration.
Si le vendeur conteste le refus : il ne crée pas automatiquement de nouvelle facture ni d’avoir. Il ouvre un litige avec l’acheteur, hors échange de statuts. Le statut « Refusée » ne tranche pas le différend : il ne remplace pas les mécanismes contractuels de contestation.
Ce que doit faire l’acheteur
Pour un refus : choisir un motif dans la liste, ne pas comptabiliser la facture ou annuler sa comptabilisation si elle était déjà enregistrée. Le statut « Refusée » constitue la pièce comptable justificative, aucun avoir n’est attendu de la part de l’acheteur. Si le vendeur conteste, l’acheteur peut finalement accepter la facture, la comptabiliser et la traiter, hors échange de statuts.
Pour un litige : poser « En litige » avec le motif adapté, puis traiter l’avoir ou la facture rectificative qui suivra. Voir notre article sur le litige, entre avoir et facture rectificative.
Si la facture n’a pas pu être livrée faute de plateforme côté destinataire, il ne s’agit ni d’un rejet ni d’un refus : voir que faire de sa facture quand le client n’a pas de Plateforme Agréée.
Questions fréquentes
Peut-on refuser une facture parce qu’un prix est faux ?
Non par le statut « Refusée ». Un prix unitaire, une remise ou une quantité contestés relèvent du litige. Le refus vise des erreurs objectives listées, comme une erreur de calcul, un taux de TVA erroné ou une mention légale manquante.
Une facture rejetée est-elle transmise à l’acheteur ?
Pas en cas de rejet à l’émission : le statut est mis à disposition du vendeur. En cas de rejet à la réception, l’acheteur est informé du statut sans recevoir la facture, sauf demande de sa part.
Le vendeur doit-il refaire une facture après un litige ?
Pas nécessairement. La résolution passe par un avoir ou par une facture rectificative, selon l’accord commercial.
Pour aller plus loin
- Cycle de vie de la facture électronique : le guide de référence et la fiche cycle de vie d’une facture électronique
- Guide opérationnel : mettre en œuvre la facturation électronique avec une Plateforme Agréée
- Comment choisir sa Plateforme Agréée et l’offre Serensia PA et SC
Sources
- DGFiP, Spécifications externes de la facturation électronique, annexe 2 (statuts du cycle de vie) et annexe des motifs.
- DGFiP, Guide pratique de démarrage au 1er septembre 2026 (juillet 2026), questions 11 et 12.
- Ordre des experts-comptables, e-FAC expert, fiche pratique « Le cycle de vie de la facture électronique » (référence AFNOR XP Z12-014), sections 3.2 à 3.6, 4 et 5.