À retenir
- Depuis le 1er septembre 2026, toute entreprise assujettie doit pouvoir recevoir ses factures par une Plateforme Agréée (PA, ex-PDP). Certaines ne l’ont pas encore fait.
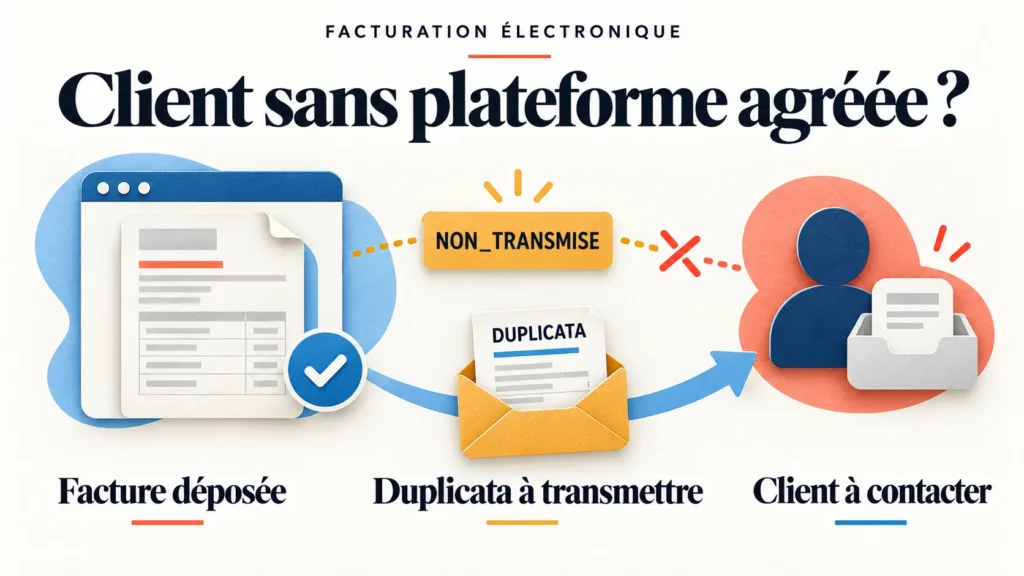
- Le vendeur soumis à l’obligation d’émission dépose quand même sa facture sur sa PA, en s’appuyant sur l’adresse de l’annuaire, même non active.
- La PA pose le statut « Déposée » avec le motif NON_TRANSMISE. Ce n’est pas un rejet : la facture est valide et n’est pas à refaire.
- Le vendeur contacte son client et peut lui envoyer un duplicata pour obtenir le paiement.
- Pendant la phase de démarrage, l’administration ne sanctionne pas de manière automatique les entreprises qui documentent une démarche sérieuse de mise en conformité.
La situation
Vous émettez une facture électronique à un client assujetti présent dans l’annuaire du Portail Public de Facturation. Mais ce client n’a désigné aucune plateforme de réception : la consultation de l’annuaire montre qu’il ne dispose que d’une adresse au niveau du SIREN, non active. Votre facture ne peut pas être acheminée.
Étape 1 : déposer quand même la facture
Le vendeur soumis à l’obligation d’émission crée la facture (flux 2) via sa plateforme ou sa solution habituelle. Il peut utiliser l’adresse électronique indiquée dans l’annuaire, même non active, et la transmettre à sa PA.
Étape 2 : la PA pose « Déposée, NON_TRANSMISE »
La PA effectue les contrôles réglementaires, transmet les données de facturation (flux 1) à l’administration et pose le statut « Déposée » avec le motif « NON_TRANSMISE ». Ce motif alerte l’administration du défaut de choix de plateforme côté destinataire. La facture n’est pas transmise à l’acheteur, qui n’a pas de point de réception actif.
Ce n’est pas un rejet. Le vendeur n’a pas à refaire sa facture, ni à l’annuler, sauf si l’acheteur souhaite une facture identique et qu’une nouvelle est nécessaire une fois équipé.
Étape 3 : contacter le client et envoyer un duplicata
Le vendeur contacte son client comme pour une facture impayée, en sachant désormais que l’acheteur n’a pas reçu la facture de sa propre responsabilité. Il peut transmettre un duplicata par tout moyen.
Le guide pratique de démarrage de la DGFiP précise comment faire proprement :
- rattacher clairement le duplicata à la facture initiale (mention « duplicata », « copie » ou « copie de continuité », ou informations d’accompagnement : numéro, date, montant, motif de l’envoi) ;
- ne pas multiplier les envois par plusieurs canaux quand le flux électronique fonctionne ;
- éviter tout double paiement, double comptabilisation ou double déduction de TVA (voir le contrôle des doublons).
Étape 4 : encaisser et poser « Encaissée »
L’acheteur traite et paie la facture. Si la TVA est exigible à l’encaissement, le vendeur crée le statut « Encaissée » et le transmet à l’administration via sa PA. L’acheteur, qui n’est pas connecté à une plateforme, ne peut pas poser de statut « Refusée » : cela n’empêche pas le traitement de la facture, comme avant la réforme.
Et pour l’acheteur ? Ce que dit l’administration
Un acheteur qui reçoit une facture par mail, PDF ou papier après le 1er septembre 2026 peut la traiter, la payer et, dans le cadre des règles habituelles, déduire la TVA. La réforme modifie les modalités de transmission, pas les règles de fond sur l’existence de l’opération, la dette commerciale ou le droit à déduction. Le fournisseur peut lui demander de régulariser la même facture par le circuit électronique, sans que cette demande soit obligatoire au démarrage ni une condition de paiement.
Cette continuité ne dispense pas de s’équiper. L’obligation de réception par une Plateforme Agréée s’applique depuis le 1er septembre 2026 (article 289 bis du CGI). Le défaut de recours à une plateforme agréée en réception fait l’objet d’une mise en demeure de trois mois avant toute amende (article 1737 IV bis du CGI). Pendant la phase de démarrage, l’administration a indiqué qu’elle n’appliquerait pas de sanction aux entreprises en difficulté qui sont engagées dans une trajectoire sérieuse de mise en conformité, et qu’elle distinguerait ces situations de l’inertie ou du refus durable d’entrer dans le dispositif.
S’équiper est rapide à cadrer : consultez les délais de raccordement à une Plateforme Agréée, les prix d’une Plateforme Agréée et pourquoi s’équiper d’une plateforme agréée.
Conserver les preuves
Pour démontrer sa bonne foi, l’entreprise garde une trace des échanges avec son client, des statuts reçus, du duplicata envoyé et des démarches engagées. C’est ce dossier qui distingue une difficulté réelle d’un évitement.
Questions fréquentes
Puis-je encore envoyer ma facture par mail à un client qui n’a pas de plateforme ?
Pour assurer la continuité du traitement et du paiement, oui, sous forme de duplicata rattaché à la facture déposée. Cette transmission ne remplace pas le circuit électronique pour un vendeur soumis à l’obligation d’émission.
La facture déposée « NON_TRANSMISE » est-elle valable ?
Oui. Le motif signale un défaut de choix de plateforme côté destinataire, pas une non-conformité de la facture. La facture déposée reste l’exemplaire original électronique.
Que faire pour que mon client s’équipe ?
Lui rappeler son obligation de réception et l’orienter vers une Plateforme Agréée. Voir comment choisir sa plateforme agréée et comment changer de plateforme.
Vous êtes déjà client Serensia ?
Retrouvez les réponses aux situations courantes (changement de plateforme, délai d’inscription à l’annuaire, retards de mise en œuvre) sur la page Vous êtes déjà client Serensia : vos questions.
Pour aller plus loin
- Cycle de vie de la facture électronique : le guide de référence
- Guide opérationnel : mettre en œuvre la facturation électronique avec une Plateforme Agréée
- Le Portail Public de Facturation ne suffit-il pas pour être conforme ?
- Facture rejetée, refusée ou en litige : les différences
Sources
- DGFiP, Guide pratique de démarrage de la facturation électronique au 1er septembre 2026 (juillet 2026), questions 1, 3, 4, 10, 15 et 29.
- Ordre des experts-comptables, e-FAC expert, fiche pratique « Le cycle de vie de la facture électronique » (référence AFNOR XP Z12-014), section 3.3.
- AFNOR XP Z12-014, cas d’usage, annexe A (facture déposée avec le motif NON_TRANSMISE).
- Code général des impôts, articles 289 bis et 1737 IV bis.