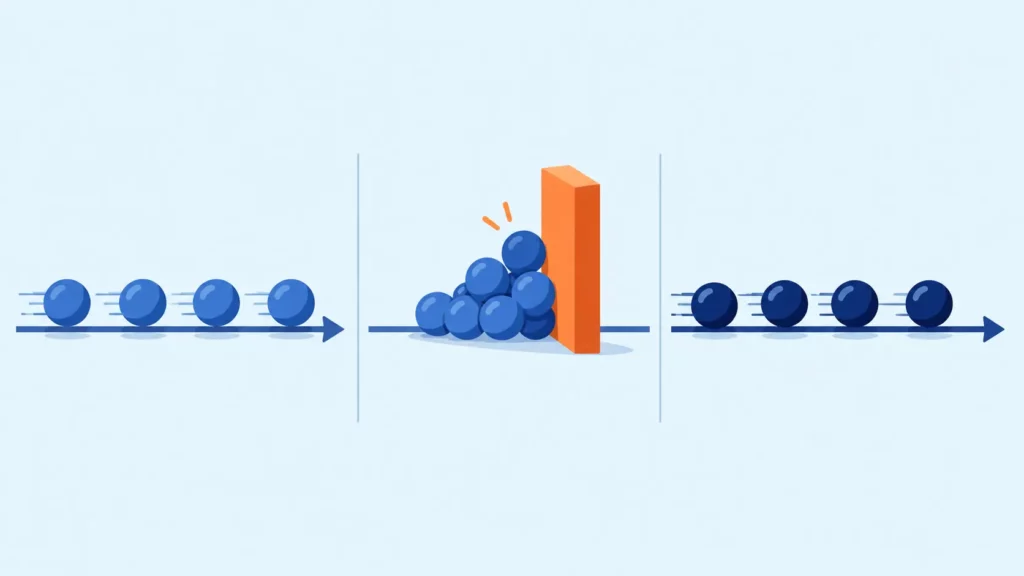
La continuité de la facturation électronique désigne la capacité d’une entreprise à continuer de facturer et d’encaisser quand un maillon du circuit est indisponible : plateforme, logiciel, annuaire ou destinataire. Elle repose sur un canal alternatif temporaire, des preuves conservées et une régularisation par le circuit électronique au retour à la normale.
À retenir
- Une indisponibilité de plateforme agréée (PA, anciennement PDP) ne doit pas interrompre l’activité (question 13). La Direction générale des Finances publiques (DGFiP) la traite comme un incident à documenter puis à régulariser.
- Un canal alternatif ou habituel peut porter la facture à la connaissance du client (questions 10 et 13). Il constitue une mesure de continuité, non une nouvelle facture.
- Après l’incident, le vendeur soumis à l’obligation d’émission retransmet la même facture par le circuit électronique, ou la régularise dans les meilleurs délais.
- La DGFiP demande d’éviter qu’une même facture soit payée, comptabilisée ou déclarée deux fois (question 15).
- La DGFiP demande de conserver les tentatives d’émission, les statuts et messages reçus, ainsi que les échanges avec les prestataires et les clients (question 16).
Continuité de la facturation électronique : définition
La continuité de la facturation électronique est la capacité à poursuivre l’émission, la réception et le paiement des factures malgré un incident. Le guide pratique de démarrage de la DGFiP en pose le principe : la réforme change les modalités de transmission, pas les règles de fond sur la dette commerciale, le paiement ou la comptabilisation.
Selon la question 13 du guide pratique, l’entreprise documente l’indisponibilité (messages, tickets, horodatage), peut utiliser un canal alternatif pour la continuité, puis transmet la facture par le circuit électronique ou la régularise, sans doublon. Cette continuité n’est pas une dispense. Pour les opérations soumises à l’obligation d’émission, le canal alternatif reste une solution transitoire. La cible demeure la transmission électronique. L’administration indique que la phase de démarrage n’est « ni un report ni une suspension de l’obligation ».
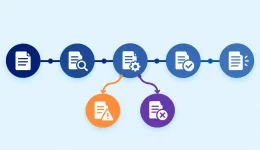
Les quatre situations d’incident
Plateforme de l’émetteur indisponible
La plateforme du vendeur ne répond plus. Le vendeur vérifie d’abord l’origine de la difficulté : sa propre plateforme, celle du destinataire, un incident de raccordement ou un prestataire technique. Il conserve les éléments qui établissent l’indisponibilité : message d’erreur, notification de la plateforme, ticket support, horodatage (question 13).
Si la facture doit partir pour éviter un blocage d’activité ou de trésorerie, un canal alternatif est possible (question 14). Dès la fin de l’incident, le vendeur soumis à l’obligation d’émission transmet la même facture par le circuit électronique, ou régularise.
ERP ou connecteur de l’émetteur en panne
La panne vient du logiciel ou de l’intégration, non de la plateforme. La DGFiP demande de traiter les flux qui peuvent l’être, d’isoler les flux bloqués, d’éviter les doublons et d’organiser la régularisation. Une défaillance d’un éditeur ou d’un prestataire est un élément d’appréciation, à condition d’être réelle, documentée et suivie d’actions de correction (question 25).
Une défaillance imputable à un tiers n’a pas vocation à être sanctionnée à elle seule. L’entreprise doit toutefois montrer qu’elle a signalé la difficulté, suivi sa résolution et mis en place des mesures transitoires (question 25).
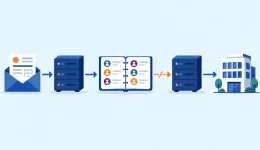
Plateforme ou adresse du destinataire injoignable
Le vendeur ne parvient pas à joindre la plateforme du client, ou l’annuaire n’identifie pas correctement cette plateforme. Il vérifie le SIREN, le SIRET, l’établissement destinataire et la dénomination, puis confirme les informations de réception avec le client, en traçant ses démarches (question 10). Notre article sur l’annuaire de la facturation électronique explique comment lire une adresse non active.
En cas d’incident de l’annuaire, les plateformes peuvent s’appuyer sur des copies de l’annuaire ou sur des adresses techniques Peppol (question 26).
Flux incomplet ou erreur de format
La facture est transmise, mais une plateforme la rejette : format non conforme, donnée obligatoire absente, identification incorrecte. Le rejet est un incident à corriger. Le vendeur identifie la cause, corrige et retransmet (question 11). Un double envoyé par un canal alternatif est identifié comme tel et rattaché à la facture initiale (question 15). Le traitement des anomalies fait partie du circuit normal.
Rôle de la plateforme agréée pendant un incident
Le cadre officiel donne des repères précis. Les spécifications externes de la DGFiP prévoient qu’en cas d’échec d’un transfert de flux vers l’administration, le transfert doit être rejoué. Les statuts du cycle de vie sont datés. Les plateformes adressent les statuts obligatoires à l’administration dans un délai de 24 heures à compter de leur horodatage.
La DGFiP précise aussi que l’incident d’une plateforme agréée est pris en compte dans l’appréciation de la situation de l’entreprise (question 25). Celle-ci doit montrer qu’elle a fait les démarches qui dépendaient d’elle (question 16).
Incident d’un outil public : annuaire ou concentrateur
Lorsque l’incident touche un outil mis à disposition par l’État, l’entreprise n’a pas à le résoudre elle-même (question 26). Elle se rapproche de sa plateforme ou de son prestataire, traite les flux qui peuvent l’être et utilise des modalités transitoires proportionnées si la continuité l’exige. Elle régularise les flux concernés dès le retour à un fonctionnement normal. Si l’information de réception d’un destinataire reste incertaine, elle la confirme avec son client.
Ce que la DGFiP demande de conserver et de communiquer
La DGFiP demande de conserver les tentatives d’émission, les statuts et messages reçus, les échanges avec les prestataires et les clients, ainsi que le suivi des copies de continuité et de la régularisation (question 16).
Un double est identifié par une mention de type « duplicata », « copie » ou « copie de continuité », et rattaché à la facture initiale (question 15). Une facture réémise après un refus comporte un nouveau numéro (question 12).
La DGFiP cite les consignes internes parmi les éléments qui démontrent une trajectoire sérieuse de mise en conformité, au même titre que les échanges avec les prestataires, les tests, les tickets support et le plan de régularisation. Elle précise qu’une simple déclaration d’intention ne suffit pas (question 27).
Quadient décrit aussi la continuité de facturation et les questions opérationnelles côté entreprise. Pour le plan de continuité côté entreprise, consultez l’article de Quadient sur le plan de continuité d’activité de l’entreprise.
Mode dégradé : continuer à facturer sans créer de doublon
Selon la DGFiP, lorsqu’un flux électronique fonctionne, il faut éviter d’adresser systématiquement un double par e-mail ou PDF (question 15).
Les envois complémentaires se pilotent à partir des statuts (question 15).
- Si les statuts montrent que la facture n’a pas pu être transmise, qu’elle a été rejetée ou qu’elle n’est pas accessible, un double peut être utile.
- Si les statuts confirment que la facture est transmise et mise à disposition, le double est à éviter.
Côté acheteur, lorsqu’une même facture est reçue par plusieurs canaux, l’acheteur compare les éléments clés (numéro, fournisseur, montants, date), désigne une facture de référence et marque les autres exemplaires comme doublons (question 5). Voir les fiches sur le contrôle des doublons et le duplicata.
Retour au nominal : transmettre la même facture ou la régulariser
Après l’incident, le vendeur soumis à l’obligation d’émission transmet par le circuit électronique la même facture ou la régularise dans les meilleurs délais. La même facture ne doit être ni payée, ni comptabilisée, ni déclarée deux fois (questions 13 à 15).
E-reporting : un incident de transmission ne bloque pas l’activité
La transmission des données de transaction et de paiement suit la même logique que la facture. Une difficulté temporaire de transmission ne remet pas en cause la validité des factures, le paiement des opérations ni la poursuite de l’activité, selon le guide pratique de la DGFiP. L’entreprise continue ses opérations et organise la régularisation des données.
Le guide distingue deux situations (question 22). Si les données sont disponibles mais ne peuvent pas être transmises, l’entreprise les conserve, documente l’incident et les transmet dès que la difficulté est levée. Si les données ne sont pas correctement produites, elle corrige son paramétrage ou son processus avec son éditeur ou sa plateforme.
La question 22 du guide demande de sécuriser la donnée, de documenter la difficulté, de transmettre ce qui peut l’être et de régulariser ce qui doit l’être. Notre article sur l’e-reporting détaille les données et leur fréquence.
Tableau récapitulatif : incident, symptôme, action
| Incident | Symptôme | Action |
|---|---|---|
| Plateforme de l’émetteur indisponible | Dépôt ou suivi impossible | Documenter, utiliser un canal alternatif si nécessaire, retransmettre ensuite (questions 13 et 14) |
| ERP ou connecteur en panne | Factures non générées ou non envoyées | Traiter les flux possibles, isoler les flux bloqués, régulariser |
| Plateforme ou adresse du destinataire injoignable | Facture non acheminée | Vérifier SIREN et SIRET, contacter le client, envoyer un double rattaché |
| Flux incomplet ou erreur de format | Statut « Rejetée » | Identifier la cause, corriger, retransmettre |
| Facture reçue par deux canaux | Deux exemplaires pour une opération | Désigner une facture de référence, marquer les autres exemplaires comme doublons (question 5) |
Questions fréquentes
Que se passe-t-il si ma plateforme agréée est indisponible ?
Selon la question 13 du guide pratique de la DGFiP, une indisponibilité temporaire de plateforme ne doit pas interrompre l’activité. L’entreprise documente l’incident, peut utiliser un canal alternatif pour la continuité, puis transmet la facture par le circuit électronique ou la régularise, sans doublon.
Puis-je utiliser un canal alternatif en cas de panne ?
Oui, lorsque la continuité du traitement le justifie. La DGFiP précise qu’il ne doit pas devenir habituel et qu’il faut ensuite transmettre la même facture par le circuit électronique ou la régulariser (question 14). Le double est identifié par une mention de type « duplicata », « copie » ou « copie de continuité » et rattaché à la facture initiale (question 15).
Comment éviter les doublons au retour à la normale ?
La DGFiP demande d’éviter qu’une même opération donne lieu à deux paiements, deux comptabilisations ou deux transmissions déclaratives (question 15). Les envois complémentaires se pilotent à partir des statuts. Côté acheteur, une facture de référence est désignée et les autres exemplaires sont marqués comme doublons (question 5).
Une facture reçue par un autre canal peut-elle être écartée ?
Non, pas au seul motif qu’elle n’a pas été transmise par le circuit électronique attendu, si elle correspond à une opération réelle et contient les éléments nécessaires. Le droit à déduction de la TVA n’est pas perdu du seul fait du canal utilisé. Le fournisseur peut être invité à régulariser, sans que ce soit une condition de traitement ou de paiement (guide pratique, question 3).
Comment changer de plateforme après un incident grave ?
Le décret n° 2026-677 du 27 juillet 2026 prévoit un accord formel, daté et signé par l’assujetti ou son mandataire, puis l’inscription du changement dans l’annuaire. Notre article sur la procédure de mobilité en détaille les étapes.
Pour aller plus loin
- FAQ opérationnelle : réussir avec une plateforme agréée
- Cas d’usage complexes de la facturation électronique
- Délai de raccordement à une plateforme agréée
- Accusé de réception d’une facture électronique
- Changer de plateforme agréée : la procédure du décret 2026
Sources
- DGFiP, Facturation électronique : guide pratique de démarrage au 1er septembre 2026, questions 3, 5, 10, 11, 12, 13, 14, 15, 16, 22, 25, 26 et 27.
- DGFiP, Dossier de spécifications externes de la facturation électronique, version 3.2 (30/04/2026), chapitres 3.5.4, 3.6.5 à 3.6.8 et protocole d’échange AS2.
- Décret n° 2026-677 du 27 juillet 2026, JORF du 28 juillet 2026.
Dernière mise à jour : octobre 2026.