À retenir
- L’e-invoicing concerne les factures entre assujettis établis en France. L’e-reporting concerne les opérations qui n’en relèvent pas : ventes à des particuliers (B2C), opérations internationales.
- Les données de paiement s’ajoutent pour les prestations de services dont la TVA est exigible à l’encaissement.
- Le rythme de transmission dépend du régime de TVA : par décade, chaque mois ou tous les deux mois.
- Tout passe par une Plateforme Agréée (PA, ex-PDP). Le calendrier est le même que pour la facturation : 1er septembre 2026 pour les grandes entreprises et les ETI, 1er septembre 2027 pour les PME, TPE et micro-entreprises (voir le calendrier de la réforme).
E-invoicing, e-reporting, données de paiement : qui transmet quoi ?
La réforme distingue trois flux vers l’administration. Le tableau ci-dessous résume la situation selon la nature de l’opération et la qualité de l’acheteur. Pour la définition de base, voir la différence entre e-invoicing et e-reporting.
| Fournisseur | Acheteur assujetti | Acheteur non assujetti |
|---|---|---|
| Assujetti, TVA sur les débits | E-invoicing | E-reporting de transaction, facture libre |
| Assujetti, opérations exonérées | Aucune obligation | Aucune obligation |
| Assujetti, prestations de services (TVA à l’encaissement) | E-invoicing et données de paiement | E-reporting de transaction, données de paiement, facture libre |
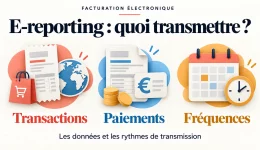
Précision utile : l’e-reporting englobe la transmission des données de transaction qui ne relèvent pas de l’e-invoicing (ventes B2B internationales, acquisitions B2B internationales, ventes B2C) ainsi que les données de paiement des prestations de services soumises à la TVA à l’encaissement. Les opérations concernées sont listées aux articles 290 et 290 A du CGI. Les échanges B2B entre assujettis français relèvent, eux, de l’e-invoicing.
Les données de paiement : à qui s’adressent-elles ?
Elles ne concernent que les prestations de services pour lesquelles le fournisseur n’a pas opté pour la TVA sur les débits et qui ne sont pas autoliquidées. La logique est simple : la TVA étant exigible à l’encaissement, la facture seule ne suffit pas à générer la déclaration de TVA. Il faut y ajouter la date et le montant des encaissements, transmis par celui qui perçoit le règlement. C’est ce qui alimente la déclaration de TVA pré-remplie. Côté cycle de vie, cela se traduit par le statut « Encaissée » (voir le guide du cycle de vie de la facture).
À quel rythme transmettre ?
La fréquence dépend du régime de TVA, pas de la taille de l’entreprise.
| Régime de TVA | Données de transaction |
|---|---|
| Réel normal, déclaration mensuelle | Par décade (trois transmissions par mois), dans les 10 jours suivant la fin de la période |
| Réel normal, déclaration trimestrielle | Une fois par mois, avant le 10 du mois suivant |
| Réel simplifié | Une fois par mois, entre le 25 et le 30 du mois suivant |
| Franchise en base de TVA | Tous les deux mois, entre le 25 et le 30 du mois suivant la fin de la période |
Les opérations de caisse suivent ces mêmes rythmes, consolidés par période.
Ce que l’e-reporting n’exige pas
Il ne s’agit pas de transmettre chaque ticket de caisse à l’administration : les ventes aux particuliers sont transmises sous forme de données agrégées par période, selon les modalités de la plateforme choisie. Une difficulté temporaire de transmission ne remet pas en cause la validité des factures, le paiement des opérations ou la poursuite de l’activité : l’entreprise conserve les données, documente l’incident et régularise dès que possible. C’est ce que rappelle le guide pratique de démarrage de la DGFiP.
Pour les dépenses du quotidien, la frontière entre e-invoicing et e-reporting se joue souvent sur un ticket : voir notes de restaurant, péages et parkings.
Ce qui est hors champ
Ne relèvent ni de la facturation électronique, ni de l’e-reporting : les factures des particuliers, les entreprises non établies en France, les redevables soumis au secret défense, ainsi que les prestations exonérées sans option à la TVA des articles 261 à 261 E du CGI (santé, enseignement et formation, assurance et banque, par exemple). Les associations à objet commercial, elles, sont bien concernées. Les échanges avec le secteur public suivent un circuit distinct : voir le secteur public est-il concerné par la réforme ? et Chorus Pro.
Et si l’entreprise ne transmet pas ?
Le défaut de transmission des données prévues aux articles 290 et 290 A du CGI relève du régime de sanction de l’article 1788 D du CGI. Les textes issus de la loi de finances pour 2026 fixent l’amende à 500 euros par transmission manquante, dans la limite de 15 000 euros par année civile. Pendant la phase de démarrage, l’administration a précisé qu’elle n’appliquerait pas ces sanctions de manière automatique aux entreprises documentant une démarche sérieuse de mise en conformité.
Questions fréquentes
Un micro-entrepreneur en franchise en base est-il concerné ?
Oui pour l’e-reporting de ses ventes à des particuliers ou à l’international, avec une transmission tous les deux mois. Son obligation d’émission de factures électroniques entre assujettis débute le 1er septembre 2027, mais il doit pouvoir en recevoir depuis le 1er septembre 2026.
Quelle différence entre e-invoicing et e-reporting ?
L’e-invoicing est l’échange de factures structurées entre assujettis établis en France. L’e-reporting est la transmission de données pour les opérations qui n’en relèvent pas.
Qui transmet les données à l’administration ?
La Plateforme Agréée, à partir des factures et des données que vous lui confiez. Voir comment choisir sa plateforme agréée.
Pour aller plus loin
- Qu’est-ce que l’e-reporting ? et qui est concerné par l’e-reporting ?
- E-invoicing en France : implications selon votre profil
- Réforme de la facturation électronique 2026 et bénéfices de la facturation électronique
- Réseau Peppol : facturation électronique internationale, utile pour les flux internationaux relevant de l’e-reporting
Sources
- Code général des impôts, articles 289 bis, 290, 290 A, 261 à 261 E, 1788 D et annexe IV (articles 41 septies J à P).
- DGFiP, Guide pratique de démarrage au 1er septembre 2026 (juillet 2026), questions 21 à 24 et 29.
- Ordre des experts-comptables, e-FAC expert, fiches pratiques e-reporting et cycle de vie de la facture.