À retenir
- Quand un acheteur conteste une facture, il pose le statut « En litige » avec un motif obligatoire.
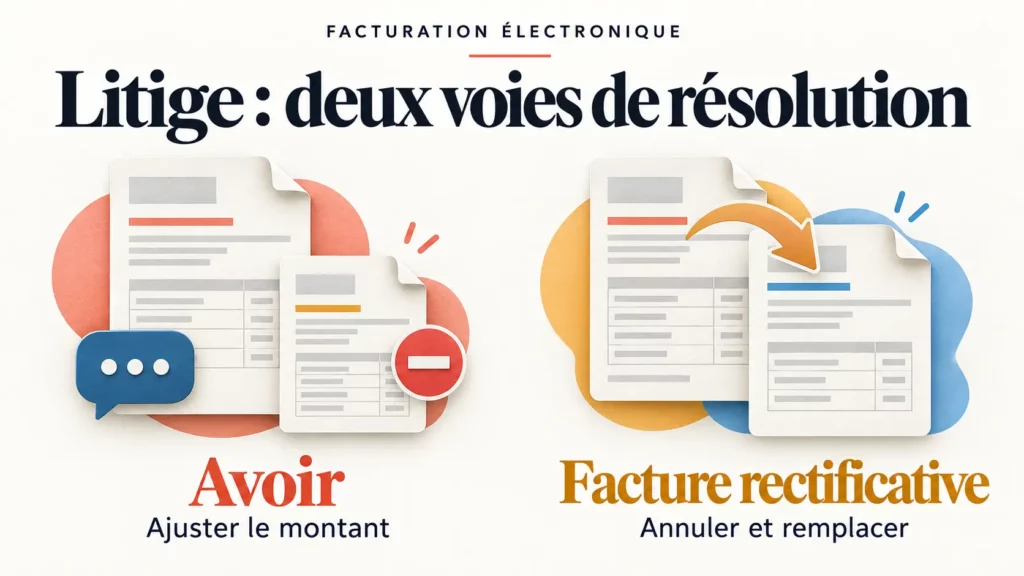
- Le litige se résout de deux façons : un avoir (total ou partiel) ou une facture rectificative qui annule et remplace la facture d’origine.
- Dans les deux cas, chaque étape se traduit par des statuts échangés entre Plateformes Agréées (PA, ex-PDP) : En litige, Approuvée, Annulée, Paiement transmis, Encaissée.
- Le choix entre avoir et facture rectificative relève de l’accord commercial entre les parties.
Un désaccord sur un montant, une quantité ou une prestation existait bien avant la réforme. Ce qui change, c’est que chaque étape de sa résolution laisse une trace normalisée, visible du vendeur, de l’acheteur et de leurs plateformes. Voici comment se déroulent les deux scénarios, dans le cadre du cycle de vie de la facture électronique.
Étape commune : la mise en litige
Le vendeur émet la facture (appelons-la F1). Sa PA la transmet à la PA de l’acheteur, envoie les données de facturation (flux 1) à l’administration et pose le statut « Déposée ». L’acheteur traite la facture, constate un écart et pose le statut « En litige », avec un motif obligatoire et, si nécessaire, une action attendue : demande d’avoir ou demande de facture rectificative. Le vendeur reçoit ce statut via sa plateforme. Un échange commercial s’engage alors, hors circuit.
Attention à ne pas confondre : si la facture est écartée pour une erreur objective (calcul, taux de TVA, mention légale), il s’agit d’un refus ou d’un rejet, pas d’un litige.
Scénario 1 : le litige se résout par un avoir
Le vendeur accepte la contestation et crée un avoir (F2), total ou partiel.
- La PA du vendeur traite l’avoir, transmet le flux 1 et le statut « Déposée » à l’administration, et l’avoir à la PA de l’acheteur.
- L’acheteur reçoit l’avoir et l’approuve, tout comme la facture F1 qui était en litige : le statut « Approuvée » est posé sur chacun des deux documents.
- En cas d’avoir partiel, l’acheteur règle le solde (F1 moins F2) et transmet le statut « Paiement transmis », sur F1 à hauteur du solde, ou sur F1 en positif et sur F2 en négatif.
- Le vendeur encaisse et rapproche. Si la TVA est exigible à l’encaissement, il crée le statut « Encaissée ». Il est fortement recommandé de le poser sur F1 pour la totalité et sur F2 pour le montant négatif, ce qui permet de considérer les deux documents comme définitivement traités.
- Le statut « Encaissée » est transmis à la PA de l’acheteur et à l’administration.
Scénario 2 : le litige se résout par une facture rectificative
Le vendeur crée une facture rectificative (F2) qui annule et remplace la facture d’origine.
- Sa PA traite F2 comme n’importe quelle facture : flux 1, statut « Déposée », transmission à la PA de l’acheteur.
- L’acheteur traite F2, ce qui commence par l’annulation de F1, justifiée par l’existence de F2. Pour que F1 ne reste pas indéfiniment « En litige », il peut poser le statut « Annulée » et le transmettre au vendeur, ce qui est recommandé.
- F2 est ensuite traitée comme une nouvelle facture : « Approuvée », puis paiement, avec un statut « Paiement transmis » recommandé.
- Le vendeur encaisse F2 hors circuit. Si la TVA est exigible à l’encaissement, il pose « Encaissée » sur F2, transmis à l’administration et à la PA de l’acheteur.
Avoir ou facture rectificative : les points de comparaison
| Avoir | Facture rectificative | |
|---|---|---|
| Effet | Annule ou corrige tout ou partie de F1 | Annule et remplace F1 |
| Statut de F1 après résolution | Approuvée | Annulée (recommandé) |
| Paiement | Solde de F1 moins F2 en cas d’avoir partiel | Paiement de F2 |
| Statut Encaissée | Sur F1 (totalité) et F2 (montant négatif) | Sur F2 |
Les textes n’imposent pas de choisir l’un plutôt que l’autre : le mode de résolution découle de l’échange commercial entre le vendeur et l’acheteur.
Ce qu’il faut retenir côté gestion
Pour le vendeur : s’il accepte la résolution, il crée l’avoir ou la facture rectificative puis la traite comme une facture. Une bonne pratique consiste à suivre les statuts reçus (En litige, Approuvée, Annulée, Paiement transmis) pour savoir où en est chaque document. Le cycle de validation d’une facture côté acheteur aide à comprendre à quel moment ces statuts sont posés.
Pour l’acheteur : face à un avoir, approuver la facture F1 et l’avoir, puis payer le solde résultant. Face à une facture rectificative, annuler la comptabilisation de F1 dans ses comptes avant de traiter F2.
Pour le choix de votre PA : les statuts « Approuvée », « Paiement transmis » et « Annulée » ne sont pas tous obligatoires. Il est conseillé de choisir une plateforme qui les gère : voir comment choisir sa Plateforme Agréée.
Questions fréquentes
Faut-il un avoir ou une facture rectificative pour corriger une erreur de prix ?
Les deux sont possibles. Le choix découle de l’accord entre les parties, les textes ne l’imposent pas.
Que devient la facture d’origine après une facture rectificative ?
Elle est annulée. L’acheteur annule sa comptabilisation et peut poser le statut « Annulée » pour fermer son cycle de vie.
Le statut « Encaissée » est-il toujours nécessaire ?
Il est obligatoire lorsque la TVA est exigible à l’encaissement. Il déclenche la remontée de l’information à l’administration, et alimente la déclaration de TVA pré-remplie.
Pour aller plus loin
- Facture rejetée, refusée ou en litige : les différences
- Cas d’usage complexes de la facturation électronique et guide opérationnel
- Gestion du BFR et des paiements de factures électroniques et l’offre Serensia PA et SC
Sources
- Ordre des experts-comptables, e-FAC expert, fiche pratique « Le cycle de vie de la facture électronique » (référence AFNOR XP Z12-014), sections 3.6.1 et 3.6.2.
- DGFiP, Spécifications externes de la facturation électronique, annexe 2 (statuts du cycle de vie).
- DGFiP, Guide pratique de démarrage au 1er septembre 2026 (juillet 2026), question 12.